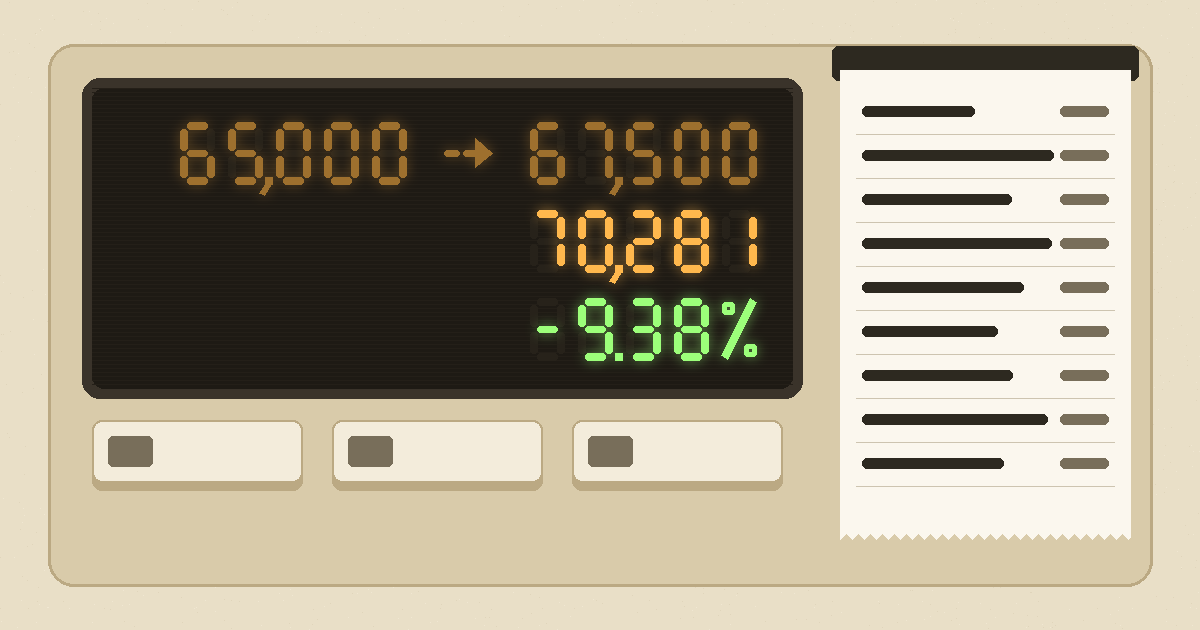
65,000 USDT 开多 1 BTC,涨到 70,000 再加 1 BTC,均价就成了 67,500。价格只要跌回 67,500,前面那 5,000 的浮盈全部吐回去;跌回 65,000,本金先少 5,000。不加仓的话,65,000 这个价位你刚好不赔不赚。
把浮盈一轮一轮滚进新仓位,常被叫作「滚仓」;只加一次,就是普通的浮盈加仓。两者算法相同,区别只在加几轮。
浮盈加仓后回撤多少会亏到本金,没有一个固定的百分比。它的算法是:(现价 − 加仓后均价)÷ 现价。加的那一笔越大,均价离现价越近,这个百分比就越小。强平价也朝同一个方向走,跟着均价往现价靠。
浮盈加仓后均价怎么算,浮盈能不能当保证金
浮盈能拿来当保证金,靠的是全仓的记账方式。币安合约博客写明的算法是:可用余额 = 钱包余额 − 起始保证金 + 未实现盈亏。欧易的「合约账户模式全仓交易规则」写法不同,意思一样:可用保证金取 0 和「全仓币种余额 + 全仓仓位浮动盈亏 − 占用」里大的那个。账面上的浮盈,就这样成了下一笔的保证金。本文的例子都按全仓算。
全仓合约账户里有 10,000 USDT,BTC 杠杆设 10 倍。起始保证金按「开仓名义价值 ÷ 杠杆」粗算:
| 项目 | USDT |
|---|---|
| 钱包余额 | 10,000 |
| 第一笔 65,000 开多 1 BTC,起始保证金 65,000 ÷ 10 | 6,500 |
| 涨到 70,000 时浮盈(70,000 − 65,000)× 1 | 5,000 |
| 可用余额 10,000 − 6,500 + 5,000 | 8,500 |
| 再加 1 BTC 需要的保证金 70,000 ÷ 10 | 7,000 |
| 加仓后均价(65,000 + 70,000)÷ 2 | 67,500 |
7,000 放得下,可那 8,500 的可用余额里有 5,000 是浮盈撑起来的。价格一回头,先缩水的就是这一块。加完之后,起始保证金变成 6,500 + 7,000 = 13,500,持仓变成 2 BTC,可用余额按同一条式子往下算:
| 加仓后价格 | 浮盈 2 ×(价格 − 67,500) | 可用余额 10,000 − 13,500 + 浮盈 |
|---|---|---|
| 70,000 | 5,000 | 1,500 |
| 69,500 | 4,000 | 500 |
| 69,250 | 3,500 | 0 |
价格只从 70,000 回落 1.07%,可用余额就到了 0,再想开新单或者给别的仓位留余地,已经腾不出钱。这时候仓位离强平还远,可账户已经没有转身的空间。
均价公式本身很简单:每一笔「成交价 × 数量」加总,再除以总数量。新加的那笔成交在现价附近,它一定把均价往现价拽;拽多远,看它有多大。同样在 70,000 加仓,只改加的数量:
| 在 70,000 加多少 | 加仓后均价 | 跌回均价要回撤 |
|---|---|---|
| 不加 | 65,000 | 7.14% |
| 加 0.5 BTC | 66,666.67 | 4.76% |
| 加 1 BTC | 67,500 | 3.57% |
| 加 2 BTC | 68,333.33 | 2.38% |
第三列就是「吐光浮盈的回撤线」。加 2 BTC 的那一行,价格从 70,000 回落 2.38% 到 68,333 附近,一路赚来的 5,000 就清零了,再往下每跌 1,000,三个 BTC 一起亏 3,000。
加仓之后强平价上移多少,逐仓和全仓各算一遍
逐仓可以用估算式:多单强平价 ≈ 均价 ×(1 − 1 ÷ 杠杆 + 维持保证金率)。10 倍杠杆,维持保证金率用 BTC 永续第 1 档的 0.40%(币安和欧易这一档相同),系数是 0.904,强平价就是均价的 90.4%。均价从 65,000 挪到 67,500,强平价从 58,760 挪到 61,020,往上提了 2,260。
这个系数只跟杠杆和维持保证金率有关,跟价格无关。所以逐仓的强平价永远在均价下方 9.6% 的地方,均价往哪挪,它就往哪挪;加仓把均价往上拽,强平价一定跟上来。
全仓不能套这个 0.904,扛仓位的是整个账户的余额。币安给的全仓强平式项目不少,完整的式子和每个变量在补仓与强平公式页;账户里没有别的合约、仓位没出第 1 档、手续费和资金费先放一边,它只剩下面这一行:
钱包余额 + 持仓数量 ×(强平价 − 均价)= 维持保证金率 × 强平价 × 持仓数量
把加仓前后的数字代进去,P 就是要解的强平价:
| 项目 | 加仓前 | 加仓后 |
|---|---|---|
| 持仓(BTC) | 1 | 2 |
| 均价 | 65,000 | 67,500 |
| 逐仓估算:均价 × 0.904 | 58,760 | 61,020 |
| 全仓方程 | 10,000 +(P − 65,000)= 0.004P | 10,000 + 2(P − 67,500)= 0.008P |
| 全仓强平价 | 55,221 | 62,751 |
| 全仓强平价离现价 70,000 | 21.11% | 10.36% |
两种算法挪动的幅度差得很远。逐仓估算里,新加的 1 BTC 自带 7,000 新保证金,强平价只上来 2,260。全仓里没有新钱进来,账户还是那 10,000,仓位却翻了一倍,强平价一口气上来 7,530,离现价的距离从两成多缩到一成出头;这 1 BTC 开得出来,靠的是还没落袋的那 5,000 浮盈。
空单反过来看也一样。价格下跌时浮盈加空,新的一笔成交价比原均价低,均价往下挪;逐仓估算式换成均价 ×(1 + 1 ÷ 杠杆 − 维持保证金率),10 倍时系数是 1.096,强平价跟着均价一起往下、往现价靠。全仓空单不加钱只加仓,强平价同样会一口气压下来,后面有一节把空单的三轮单独算出来。
全仓被强平时,赔进去的是整个合约账户的钱。照这个例子,价格从 70,000 跌到 62,751 附近,10,000 本金连同 5,000 浮盈可能全部亏光;杠杆开得越高、加得越多,这段距离越短。
连加三轮,回撤线从多宽缩到多窄
价格每涨 5,000 加 1 BTC,一共加三轮。按上面的办法算,每一轮的可用余额都够(第 2 轮约 11,500,第 3 轮约 19,000)。
| 项目 | 第 1 轮 | 第 2 轮 | 第 3 轮 |
|---|---|---|---|
| 加仓价(当时现价) | 70,000 | 75,000 | 80,000 |
| 加完持仓(BTC) | 2 | 3 | 4 |
| 加完均价 | 67,500 | 70,000 | 72,500 |
| 账户权益(10,000 + 浮盈) | 15,000 | 25,000 | 40,000 |
| 不加仓:吐光浮盈要回撤 | 7.14% | 13.33% | 18.75% |
| 加仓:吐光浮盈要回撤 | 3.57% | 6.67% | 9.38% |
| 不加仓:强平价 55,221 离现价 | 21.11% | 26.37% | 30.97% |
| 加仓:全仓强平价 | 62,751 | 66,934 | 70,281 |
| 加仓:强平价离现价 | 10.36% | 10.75% | 12.15% |
第 3 轮加完时名义价值是 4 × 80,000 = 320,000,过了币安 BTCUSDT 第 1 档的上限 300,000。可档位按强平那一刻的名义价值定:强平时名义约 281,124,仍在第 1 档,所以表里按 0.40%、速算额 0 算出 70,281。欧易按张数分档,一张 0.01 BTC,4 BTC 是 400 张,离第 1 档的上限 1,000 张还远。
先看吐光浮盈的回撤线,一轮比一轮宽,因为浮盈在变厚;可每一轮都正好只有不加仓时的一半。等量加仓、每次间隔相同的价格,均价永远落在第一笔和最新一笔的正中间,这一半是算术上注定的。
强平价那两行差别更大。不加仓,强平价钉在 55,221 不动,价格越涨离得越远:21.11%、26.37%、30.97%。加仓,强平价一轮一轮跟上来,离现价一直在 10% 到 12% 出头。账面赚了 30,000,离强平的距离却几乎没变宽。
为什么总停在一成上下?全仓里,强平价离现价有多远,粗略等于「账户权益 ÷ 名义价值」再减去维持保证金率。三轮加完,这个比值是 15,000 ÷ 140,000 ≈ 10.7%、25,000 ÷ 225,000 ≈ 11.1%、40,000 ÷ 320,000 = 12.5%,减掉 0.4%,正好落在表里那几个数附近。反过来,名义价值 ÷ 账户权益,就是这个账户此刻真实的杠杆。交易所里设的是 10 倍,等量加仓把真实杠杆一直按在 8 到 9 倍多;不加仓的话,涨到 80,000 时它只有 80,000 ÷ 25,000 = 3.2 倍。
再拿第一笔的开仓价 65,000 对一下。第 1 轮加完跌回这里,账户权益剩 5,000,亏掉一半本金。第 2 轮加完,全仓强平价已经是 66,934,价格还没回到 65,000,仓位就先被强平了。
从第 2 轮起,价格只要回到你第一笔进场的地方,这个账户就不在了。
每轮只加上一轮的一半,强平线怎么往后退
价格还是每涨 5,000 加一次,但每轮只加上一轮的一半,0.5、0.25、0.125 BTC。
| 项目 | 第 1 轮 | 第 2 轮 | 第 3 轮 |
|---|---|---|---|
| 加仓价(当时现价) | 70,000 | 75,000 | 80,000 |
| 这一轮加(BTC) | 0.5 | 0.25 | 0.125 |
| 加完持仓(BTC) | 1.5 | 1.75 | 1.875 |
| 加完均价 | 66,666.67 | 67,857.14 | 68,666.67 |
| 吐光浮盈要回撤 | 4.76% | 9.52% | 14.17% |
| 全仓强平价 | 60,241 | 62,392 | 63,588 |
| 强平价离现价 | 13.94% | 16.81% | 20.52% |
赚得少了:涨到 80,000 时,浮盈是 15,000 + 5,000 + 1,250 = 21,250,等量加仓是 30,000。少赚的这 8,750,换来的是强平线跟着价格往后退,离现价从 13.94% 拉开到 20.52%。价格跌回 65,000 时,账户权益是 10,000 + 1.875 ×(65,000 − 68,666.67)≈ 3,125,还在。
倒金字塔每轮加首仓的 150%:强平线没有更近,押进去的钱多了一倍多
倒金字塔是越涨加得越多。这一节换一组小一点的数,和浮盈加仓计算器的默认值对上,改一格就能自己重算:本金 1,000 USDT、10 倍,60,000 开多,首仓名义 10,000,约 0.166667 BTC;价格每比开仓价高 5% 加一次,每轮加首仓名义的 150%,也就是 15,000,一共 3 轮。
每轮 15,000 名义要 1,500 保证金,只靠浮盈加不到这个数。第 1 轮没用掉的浮盈只有 500,最多加 5,000;第 2 轮 738.10,最多加 7,380.95;第 3 轮约 1,073.59,最多加 10,736 上下。前两轮和等量加仓加出来的一模一样。想每轮加满 15,000,差的保证金只能从口袋里补,下表按计算器里「浮盈不够就追加本金」那一种算:
| 倒金字塔,每轮加 15,000 名义 | 首仓 | 第 1 轮 | 第 2 轮 | 第 3 轮 |
|---|---|---|---|---|
| 加仓价 | 60,000 | 63,000 | 66,000 | 69,000 |
| 加仓前累计浮盈 | 0 | 500.00 | 1,714.29 | 3,610.39 |
| 其中还没拿去当保证金的 | 0 | 500.00 | 1,214.29 | 1,896.10 |
| 这一轮从口袋里补 | 0 | 1,000.00 | 285.71 | 0 |
| 本金合计 | 1,000.00 | 2,000.00 | 2,285.71 | 2,285.71 |
| 加完持仓(BTC) | 0.166667 | 0.404762 | 0.632035 | 0.849426 |
| 加完均价 | 60,000.00 | 61,764.71 | 63,287.67 | 64,749.61 |
| 本金归零价 | 54,000.00 | 56,823.53 | 59,671.23 | 62,058.72 |
| 估算强平价 | 54,216.87 | 57,051.74 | 59,910.88 | 62,307.95 |
| 强平价离加仓价 | 9.64% | 9.44% | 9.23% | 9.70% |
拿第 1 轮对一遍。持仓 = 10,000 ÷ 60,000 + 15,000 ÷ 63,000 = 0.404762 BTC;均价 = 累计名义 25,000 ÷ 0.404762 = 61,764.71。本金归零价 = 均价 − 本金合计 ÷ 持仓 = 61,764.71 − 2,000 ÷ 0.404762 = 56,823.53。估算强平价 = 本金归零价 ÷(1 − 0.40%)= 56,823.53 ÷ 0.996 = 57,051.74。这条式子和前面的全仓等式是同一条,把「钱包余额」换成「本金合计」就是它,条件也一样:账户里只有这一笔,仓位在第 1 档,不计手续费和资金费。
最后一行有点反直觉:加得这么猛,强平价离加仓价还是 9% 多,和不加仓时的 9.64% 差不多。原因是每多加一份名义,就按 10 倍多垫了一份保证金,不管这份保证金来自浮盈还是口袋。
变的是押进去的钱和仓位的个头。本金从 1,000 变成 2,285.71。三轮加完,按成交价累计的名义是 55,000;计算器默认的等量、只用浮盈那一版是 32,380.95。持仓 0.849426 BTC,在 69,000 价格每跌 1%,也就是 690,亏 0.849426 × 690 ≈ 586.10 USDT。
再拿开仓价 60,000 对一下:价格跌回这里,账户权益 = 2,285.71 + 0.849426 × 60,000 − 55,000 ≈ −1,748.73,是负数。也就是说价格回不到 60,000,在 62,307.95 附近就先强平了,那时 2,285.71 本金和账面上的 3,610.39 浮盈几乎一起没了。
倒金字塔里拿口袋的钱去补缺口,我不建议。算下来它没有把强平线推远一步,只是把同样 9% 多的距离,从 1,000 本金的事变成了 2,285.71 本金的事。
空单浮盈加仓,均价和强平价都往下压
把前面那组数整个反过来:钱包余额 10,000,全仓、10 倍,65,000 开空 1 BTC,价格每跌 5,000 再开空 1 BTC。每一轮的可用余额都够,分别是 8,500、12,500、22,000。空单的全仓等式把方向对调:
钱包余额 + 持仓数量 ×(均价 − 强平价)= 维持保证金率 × 强平价 × 持仓数量
解出来,空单强平价 =(均价 + 钱包余额 ÷ 持仓数量)÷(1 + 维持保证金率)。这条是从多单的式子对称推出来的,计算器里方向选空单时用的也是它。
| 项目 | 首仓 | 第 1 轮 | 第 2 轮 | 第 3 轮 |
|---|---|---|---|---|
| 这一笔的成交价 | 65,000 | 60,000 | 55,000 | 50,000 |
| 加完持仓(BTC) | 1 | 2 | 3 | 4 |
| 加完均价 | 65,000 | 62,500 | 60,000 | 57,500 |
| 账户权益(10,000 + 浮盈) | 10,000 | 15,000 | 25,000 | 40,000 |
| 吐光浮盈要反弹 | — | 4.17% | 9.09% | 15.00% |
| 全仓强平价(均价 + 10,000 ÷ 持仓)÷ 1.004 | 74,701 | 67,231 | 63,081 | 59,761 |
| 强平价离成交价 | 14.92% | 12.05% | 14.69% | 19.52% |
第 1 轮的强平价是(62,500 + 10,000 ÷ 2)÷ 1.004 = 67,500 ÷ 1.004 ≈ 67,231;吐光浮盈要反弹的幅度是(62,500 − 60,000)÷ 60,000 = 4.17%。
均价一路往下挪:65,000、62,500、60,000、57,500。强平价跟着从 74,701 压到 59,761,压下来近 15,000。第 3 轮加完,价格从 50,000 弹回 57,500,30,000 浮盈吐光;弹到 59,761 附近就强平,离第一笔的 65,000 还差一大截。从第 2 轮起强平价 63,081 就已经在 65,000 下面,这一点和多单一样:价格回不到起点,账户先没了。
和多单不一样的是百分比。多单那张表里,强平价离现价一直在 10% 到 12% 出头;空单这边是 12.05%、14.69%、19.52%,一轮比一轮宽。差别出在名义价值上。同样每轮 1 BTC,多单是在更高的价位加,名义越滚越大:140,000、225,000、320,000。空单是在更低的价位加,名义是 120,000、165,000、200,000,账户权益却同样是 15,000、25,000、40,000。权益 ÷ 名义分别是 12.5%、15.2%、20%,比多单那边的 10.7%、11.1%、12.5% 高出一截。按币数等量加空,折成 USDT 其实一轮比一轮小。
计算器里的「等量」是每轮名义相同,步长按开仓价的百分比走,和这张按币数、按固定价差加的表不是同一种加法,两边数字对不上是正常的。照自己打算用的加法填进去,看最后一轮的强平价有没有越过第一笔的开仓价。
哪几种情况,我不建议再往上加
下面四条,碰上任何一条就该停手:
- **新加的一笔,比手上所有仓位加起来还大。**均价会被拽到离现价很近的地方。上面在 70,000 加 2 BTC,回撤 2.38% 浮盈就清零。非加不可的话,我倾向于每一轮比上一轮小,「每轮只加上一轮的一半」那张表就是理由:少赚一截,强平线却一直在往后退。
- **加完以后,强平价比你的止损价还近。**价格往回走时先撞上强平线,止损价根本走不到。拿第 2 轮举例:要是你还把止损留在第一笔附近的 65,000,而全仓强平价已经是 66,934,这张止损单等于没挂。
- **可用余额里大半是浮盈。**行情一回头,浮盈和可用余额一起缩。上面第 1 轮加完,回落 1.07% 可用余额就见底,到时候想追加保证金都没有空间,只能另外往合约账户转钱。
- **跌回第一笔开仓价时,账户权益算出来是负数。**用「钱包余额 + 持仓数量 ×(第一笔开仓价 − 加完均价)」算一下;像表里第 2 轮那样是负数,说明价格回到起点之前你已经被强平。
加之前,把下面几个数写在纸上: